Gérard, 70 ans, retraité « Ma pension me suffisait les six premiers mois, puis trois dépenses oubliées ont tout fait basculer »
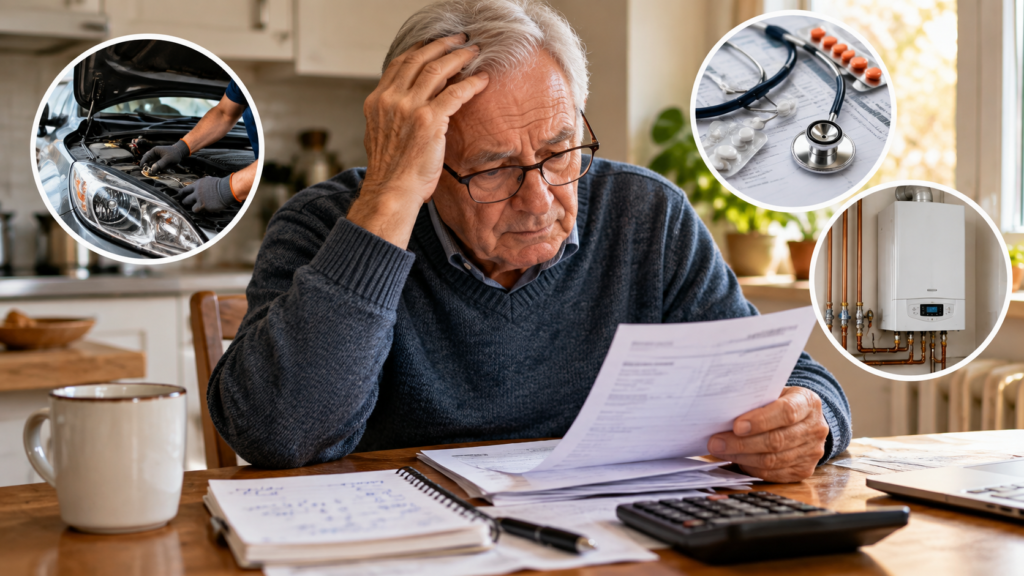
Le courrier reposait sur la table de la cuisine, à côté d’une tasse de café devenue froide et d’un carnet quadrillé couvert de calculs. À 70 ans, Gérard avait abordé sa retraite avec une certaine sérénité. Il avait suivi, pensait-il, toutes les étapes nécessaires : son crédit immobilier était entièrement remboursé, quelques économies avaient été mises de côté, il disposait d’une complémentaire santé et sa pension lui paraissait suffisante pour vivre correctement.
Durant les premiers mois, son budget semblait parfaitement tenir. Puis plusieurs dépenses sont arrivées presque simultanément : une réparation importante sur la voiture, une hausse de la cotisation de sa mutuelle et une chaudière qui commençait à montrer des signes de faiblesse.
Rien d’exceptionnel en soi. Seulement trois dépenses courantes qui, en se présentant presque au même moment, ont suffi à fragiliser l’équilibre financier qu’il pensait avoir construit.
« Je pensais avoir tout anticipé », confie-t-il avec une pointe d’amertume.
Ses calculs n’étaient pourtant pas réellement erronés. Ils ne prenaient simplement pas en compte certaines dépenses moins visibles. Et c’est souvent à ce moment-là qu’un budget apparemment solide commence à vaciller.
Quand les imprévus viennent déséquilibrer le budget de la retraite
Gérard avait organisé son budget mensuel autour des dépenses les plus évidentes : alimentation, électricité, assurance habitation, impôts, téléphone et quelques loisirs.
Certains mois, il lui restait même près de 250 euros sur son compte courant. Une somme relativement modeste, mais qui lui semblait suffisante pour vivre tranquillement sans devoir contrôler chaque dépense.
Voir ses comptes équilibrés procure facilement un sentiment de sécurité. On a l’impression de maîtriser son budget et de pouvoir enfin souffler.
Mais la retraite ne fait pas disparaître les dépenses imprévues. Elles peuvent même devenir plus difficiles à absorber lorsque les revenus restent relativement stables tandis que certaines charges continuent d’évoluer.
La première mauvaise surprise est venue de sa voiture.
Cette citadine âgée de douze ans lui sert pour faire ses courses, rendre visite à sa fille ou retrouver ses anciens collègues au café du village.
Lors du contrôle technique, plusieurs réparations se sont révélées nécessaires. Avec le remplacement de l’embrayage, la facture totale a atteint 1 180 euros.
Gérard avait pourtant prévu environ 95 euros par mois pour le carburant et l’assurance. Ce qu’il avait sous-estimé, c’était le coût lié au vieillissement de son véhicule.
Répartie sur douze mois, cette facture représente presque 100 euros supplémentaires à mettre de côté chaque mois. Pour un budget disposant déjà de peu de marge, cette somme suffit à modifier complètement l’équilibre prévu.
Le problème ne vient pas nécessairement d’une mauvaise gestion.
De nombreuses dépenses rencontrées à la retraite sont irrégulières et passent donc facilement inaperçues dans un budget mensuel. Elles n’arrivent pas progressivement, mais souvent en une seule fois : une panne mécanique, un appareil électroménager à remplacer, une cotisation annuelle ou encore une dépense médicale mal remboursée.
Gérard avait principalement raisonné à partir de ses charges fixes. Il n’avait pas évalué le coût réel de son mode de vie sur une année complète.
Un budget de retraite ne se construit pas uniquement mois après mois : il doit également tenir compte des saisons, des imprévus et des dépenses qui apparaissent avec les années.
Une nuance qui semble évidente une fois formulée, mais qui peut changer considérablement les calculs.
Trois postes de dépenses qui ont bouleversé ses prévisions
La santé constituait le deuxième poste que Gérard avait sous-estimé.
Parce qu’il disposait d’une mutuelle, il pensait être suffisamment protégé. Pourtant, au moment du renouvellement de son contrat, sa cotisation a augmenté de 14 euros par mois. À cela se sont ajoutés de nouvelles lunettes ainsi que certains soins dentaires qui n’ont pas été intégralement remboursés.
En additionnant la hausse de sa complémentaire santé, certains médicaments peu ou pas remboursés et différents restes à charge, Gérard estime avoir dépensé près de 700 euros supplémentaires sur une année.
Pour mieux évaluer ce poste, une solution consiste à reprendre l’ensemble des relevés de remboursement des douze derniers mois. Les montants réellement dépensés sont parfois moins rassurants que le souvenir que l’on en garde, mais ils permettent d’établir un budget beaucoup plus réaliste.
La troisième mauvaise surprise concernait son logement.
Tout a commencé par une petite fuite sous l’évier. Peu après, son ballon d’eau chaude a dû être remplacé. En seulement quelques semaines, Gérard a dû régler 1 460 euros, dont seule une faible partie a été prise en charge.
Être propriétaire lui avait toujours donné un sentiment de sécurité. Son logement reste effectivement un patrimoine important, mais posséder son habitation signifie également assumer les dépenses liées à son vieillissement.
Toiture, chauffage, plomberie, volets ou appareils électroménagers peuvent nécessiter une réparation ou un remplacement sans prévenir longtemps à l’avance.
Et rares sont ceux qui pensent spontanément à mettre de l’argent de côté pour remplacer un ballon d’eau chaude tant que celui-ci fonctionne correctement.
Après ces différentes expériences, Gérard a décidé de constituer trois réserves distinctes, même si les sommes mises de côté restent limitées.
« Je ne peux pas empêcher ma voiture de tomber en panne, mais je peux éviter qu’une réparation absorbe tout mon budget du mois », résume-t-il.
Désormais, dès que sa pension est versée, des virements automatiques alimentent trois enveloppes qu’il suit dans son carnet :
- 60 euros pour la voiture et les déplacements ;
- 50 euros pour les dépenses de santé peu ou mal remboursées ;
- 80 euros pour l’entretien du logement et le remplacement des équipements.
Au total, Gérard réserve ainsi 190 euros par mois.
Dégager cette somme n’est pas toujours simple. Mais cette méthode permet de transformer une dépense totalement imprévue en une facture au moins partiellement anticipée.
Anticiper les dépenses sans passer sa retraite à s’inquiéter
L’expérience de Gérard ne signifie pas qu’il faille prévoir chaque dépense au centime près.
Une vie ne peut pas être entièrement organisée dans un tableau de calcul. La retraite doit aussi permettre de profiter d’un repas en famille, de quelques jours de voyage, de faire plaisir à ses petits-enfants ou simplement de passer un dimanche sans réfléchir constamment à son budget.
L’objectif consiste plutôt à identifier les dépenses qui restent invisibles jusqu’au jour où elles deviennent urgentes.
Examiner les relevés bancaires d’une année entière peut ainsi faire apparaître des charges facilement oubliées : assurances payées annuellement, frais d’entretien, matériel médical, aide ponctuelle apportée à des proches, frais de succession ou travaux repoussés depuis plusieurs années.
Gérard a également compris qu’une dépense importante n’est pas nécessairement superflue.
Sa voiture lui permet de rester autonome. Sa complémentaire santé lui évite de renoncer à certains soins. Quant à son logement, il reste son lieu de vie et son refuge, même lorsqu’il nécessite des travaux.
L’objectif n’est donc pas forcément de réduire toutes les dépenses, mais plutôt d’identifier celles qui méritent réellement d’être préservées.
Pour certains retraités, se séparer d’un deuxième véhicule ou revoir une assurance devenue trop coûteuse peut dégager une marge financière supplémentaire. Pour d’autres, conserver ces dépenses reste indispensable à leur quotidien.
Un budget réellement efficace est avant tout un budget qui correspond au mode de vie de la personne concernée.
Aujourd’hui, Gérard raconte volontiers son expérience à ses amis, sans chercher à leur donner de leçon. Il évoque surtout ce moment désagréable où il a compris que les quelques centaines d’euros restant chaque mois sur son compte ne constituaient pas forcément une véritable épargne.
Cette marge représentait aussi une réserve fragile susceptible de disparaître dès l’arrivée de plusieurs factures inattendues.
Il résume désormais sa réflexion par une question très simple :
Si trois factures de 800 euros arrivaient au cours de la même année, comment les paieriez-vous ?
La réponse peut être inconfortable, mais elle permet aussi d’agir avant que la situation ne devienne urgente : revoir certains contrats, demander plusieurs devis, vérifier les aides disponibles ou encore discuter avec sa banque suffisamment tôt.
Anticiper les imprévus ne signifie pas vivre sa retraite dans l’inquiétude. Au contraire, disposer de réserves adaptées permet de préserver quelque chose d’essentiel : la possibilité de choisir comment réagir lorsque les dépenses inattendues finissent par arriver.
| Poste à anticiper | Dépenses possibles | Intérêt d’une réserve |
|---|---|---|
| Voiture vieillissante | Réparations, contrôle technique et remplacement de certaines pièces peuvent rapidement dépasser 1 000 euros. | Une réserve mensuelle limite le besoin de puiser brutalement dans l’épargne. |
| Santé et mutuelle | Hausse des cotisations, lunettes, soins dentaires et dépenses non remboursées peuvent s’accumuler. | Examiner les dépenses réelles sur douze mois permet d’adapter son budget et sa couverture. |
| Logement | Chauffage, plomberie, électroménager et autres équipements peuvent nécessiter des réparations imprévues. | Une enveloppe consacrée aux travaux protège le budget quotidien lorsqu’une panne survient. |